Exemple de calcul d’un viager occupé : bouquet, rente et fiscalité du vendeur
Le viager occupé permet à un propriétaire de vendre son logement tout en conservant le droit d’y habiter, généralement jusqu’à son décès. En contrepartie, l’acquéreur verse un bouquet au comptant et une rente viagère périodique.
Mais comment calculer le montant de cette rente ? Et surtout, quelle sera la fiscalité réellement applicable au vendeur ?
Prenons un exemple concret pour comprendre les différentes étapes d’une simulation de viager occupé, de l’évaluation du bien jusqu’au calcul de la fraction imposable de la rente.
Quels sont les critères pour estimer un viager occupé ?
Le calcul d’un viager occupé repose principalement sur cinq critères :
- La valeur vénale du bien immobilier, c’est-à-dire son prix estimé sur le marché s’il était vendu libre.
- Le montant du bouquet, correspondant à la somme versée comptant lors de la signature chez le notaire.
- L’âge du crédirentier, c’est-à-dire le vendeur qui percevra la rente.
- Le sexe du vendeur, lorsque les tables actuarielles utilisées distinguent les espérances de vie.
- La valeur du droit d’usage et d’habitation (DUH), qui correspond à la valeur économique de l’occupation conservée par le vendeur.
Le calcul doit également tenir compte des modalités contractuelles, notamment de l'indexation de la rente et des éventuelles clauses de libération anticipée.
Simulation d’un viager occupé : un exemple concret à Paris
Imaginons la situation de Madame X :
|
Critère |
Hypothèse retenue |
|
Âge de Madame X |
75 ans |
|
Localisation |
Paris 16e |
|
Surface de l’appartement |
50 m² |
|
Valeur du bien libre |
450 000 € |
|
Bouquet souhaité |
100 000 € |
|
Rendement locatif brut estimé |
3,5 % |
|
Espérance de vie retenue pour l'exemple |
14,28 ans |
Ces données sont des hypothèses pédagogiques. Dans une véritable opération, la valeur du DUH et la rente doivent être déterminées à partir de méthodes actuarielles adaptées.
Étape 1 : estimer la valeur du droit d’usage et d’habitation
Madame X souhaite continuer à vivre dans son appartement. L’acquéreur ne pourra donc pas en disposer immédiatement.
Pour illustrer le calcul, utilisons une méthode simplifiée fondée sur le rendement locatif.
Loyer annuel théorique du logement libre :
450 000 € × 3,5 % = 15 750 € par an
Valeur théorique de l’occupation sur 14,28 ans :
15 750 € × 14,28 = 224 910 €
La valeur occupée ressort alors à :
450 000 € − 224 910 € = 225 090 €
Cette approche constitue une illustration simplifiée et non une valorisation actuarielle complète du DUH. Elle ne tient notamment pas compte de l'actualisation financière des flux futurs.
Étape 2 : calculer le montant de la rente viagère
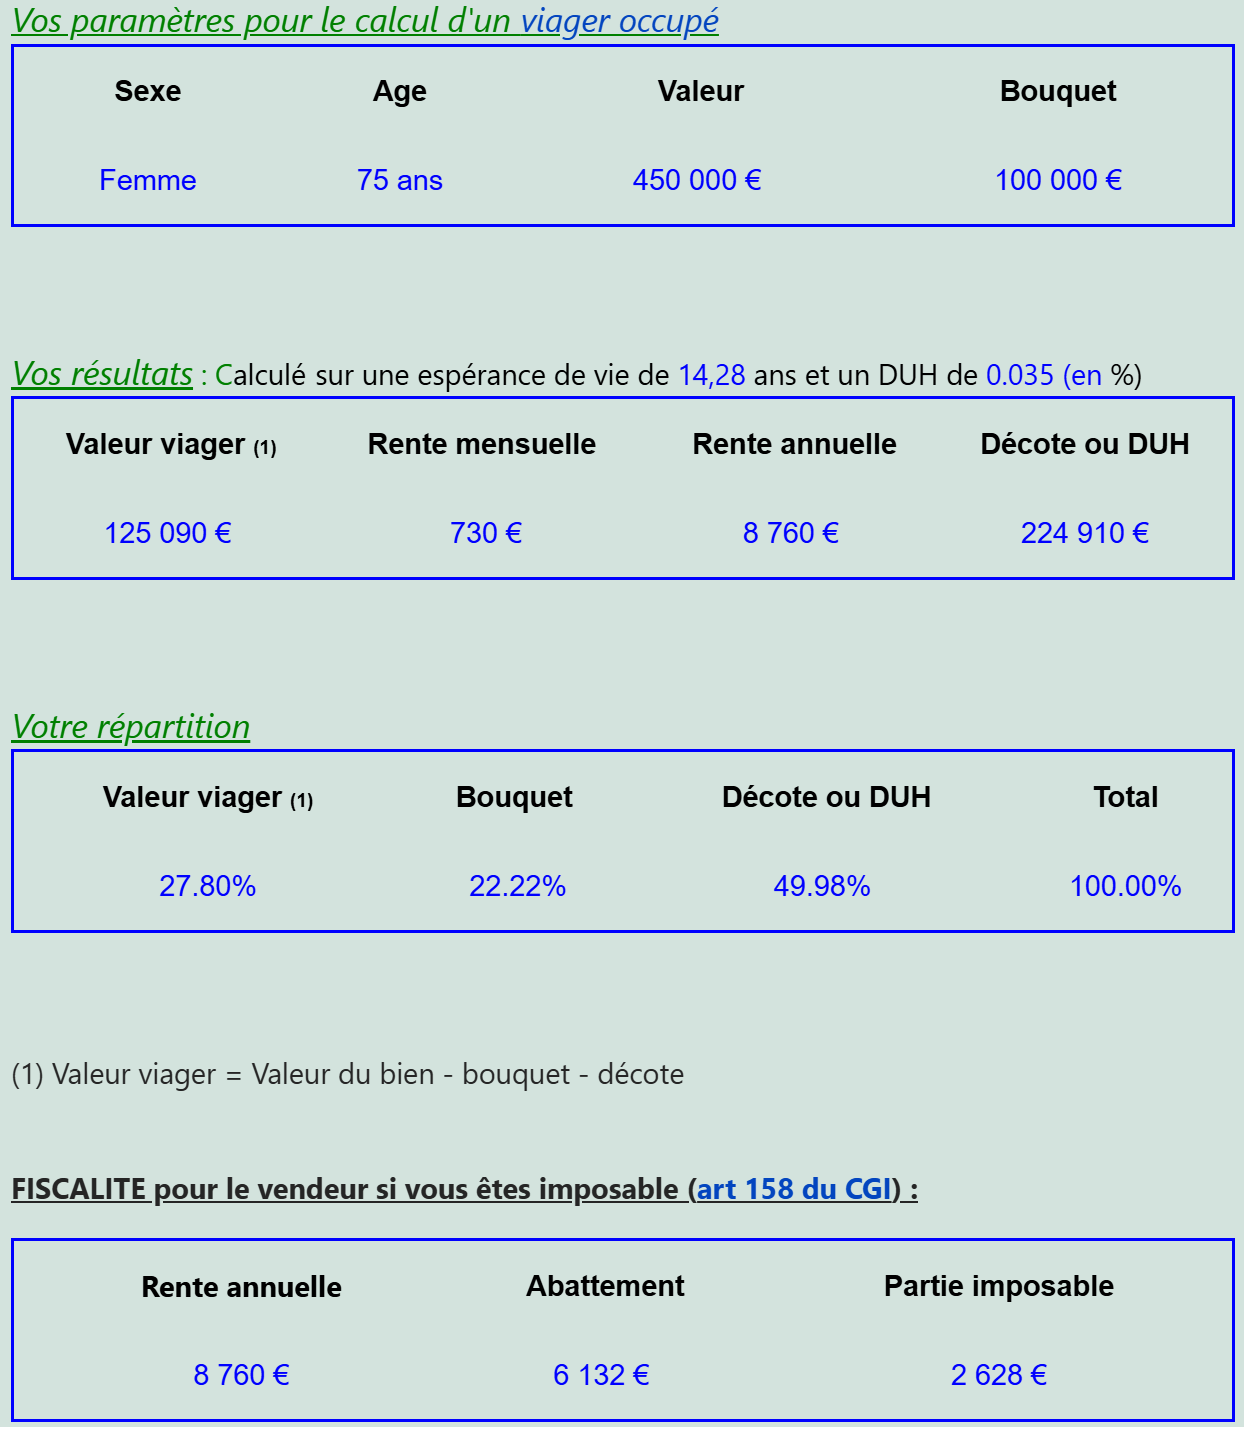
Madame X souhaite percevoir un bouquet de 100 000 €.
Le capital restant à convertir en rente est donc :
225 090 € − 100 000 € = 125 090 €
En retenant une durée théorique de 14,28 ans :
- Rente annuelle : 125 090 € ÷ 14,28 = environ 8 760 €.
- Rente mensuelle : 8 760 € ÷ 12 = 730 € par mois.
Madame X percevrait donc, selon cette simulation simplifiée, un bouquet de 100 000 € et une rente mensuelle de 730 €, tout en conservant son droit d’habitation.
Attention : l’espérance de vie statistique ne constitue pas une durée maximale de versement. La rente est due jusqu’au décès du crédirentier, même si celui-ci intervient bien au-delà de la durée moyenne retenue.
Étape 3 : comprendre la fiscalité de la rente viagère
C’est l’un des avantages fiscaux importants du viager pour le vendeur : seule une fraction de la rente viagère à titre onéreux est soumise à l’impôt sur le revenu.
Conformément à l’article 158, 6 du Code général des impôts, cette fraction dépend de l’âge du vendeur au moment du premier versement de la rente.
Tableau de la fiscalité de la rente viagère
|
Âge au premier versement |
Fraction imposable |
Abattement |
|
Moins de 50 ans |
70 % |
30 % |
|
De 50 à 59 ans inclus |
50 % |
50 % |
|
De 60 à 69 ans inclus |
40 % |
60 % |
|
70 ans et plus |
30 % |
70 % |
Pour Madame X, âgée de 75 ans, seuls 30 % de sa rente sont donc retenus pour le calcul de son revenu imposable.
Application à notre exemple
Rente annuelle perçue : 8 760 €.
Abattement fiscal de 70 % :
8 760 € × 70 % = 6 132 €
Fraction imposable :
8 760 € × 30 % = 2 628 € par an
Madame X percevra bien 8 760 € de rente annuelle, mais seulement 2 628 € seront intégrés dans ses revenus imposables au titre de cette rente.
Cela ne signifie pas que son impôt sera égal à 30 % de la rente : les 2 628 € seront soumis au barème progressif de l’impôt sur le revenu, en fonction de la situation fiscale globale de son foyer.
Le bouquet de 100 000 € n’est pas un revenu soumis à l’impôt sur le revenu. Il peut toutefois relever du régime des plus-values immobilières, avec notamment une exonération possible lorsque le logement vendu constitue la résidence principale.
Étape 4 : qu’en est-il des prélèvements sociaux ?
La fraction imposable de la rente viagère à titre onéreux est également susceptible d’être soumise aux prélèvements sociaux, selon la situation fiscale du bénéficiaire.
Il convient donc de distinguer :
- La rente effectivement encaissée : 8 760 €.
- La fraction imposable : 2 628 €.
- L’impôt sur le revenu effectivement dû, déterminé selon le barème et les autres revenus du foyer.
- Les prélèvements sociaux éventuellement applicables.
La fiscalité réelle dépend ainsi de la situation personnelle du vendeur. Il est préférable de ne pas confondre l’abattement fiscal de 70 % avec une exonération totale de charges fiscales et sociales.
Pourquoi est-il essentiel de bien calculer un viager occupé ?
Un viager doit être équilibré pour le vendeur comme pour l’acquéreur.
Une rente manifestement insuffisante, une valorisation injustifiée du droit d’occupation ou un prix ne présentant pas de caractère réel et sérieux peuvent alimenter un contentieux.
L’estimation doit donc reposer sur des éléments objectifs : valeur immobilière, valeur du DUH, âge du vendeur, paramètres actuariels et conditions contractuelles.
L’objectif est simple : permettre au vendeur de valoriser son patrimoine, d’améliorer ses revenus et de conserver son cadre de vie, tout en sécurisant juridiquement la transaction.
Comment calculer votre propre viager occupé ?
Chaque situation est différente. L’âge, la valeur du logement, le bouquet souhaité et le droit d’occupation peuvent modifier sensiblement le montant de la rente.
Notre simulateur de viager occupé permet d’estimer le bouquet, la rente et la fiscalité de la rente viagère, afin d’obtenir une vision plus complète du revenu réellement concerné par l’opération.
Simuler gratuitement mon viager occupé
Un viager bien calculé, c’est un patrimoine qui continue à travailler… même quand son propriétaire préfère profiter de la vie !
Sources fiscales :
- Article 158, 6 du Code général des impôts.
- BOFiP – Rentes viagères à titre onéreux.
- Service-Public – Fiscalité des rentes viagères.