Exemple de calcul d’un viager libre : bouquet, rente et fiscalité du vendeur
Le viager libre permet au vendeur de transformer son patrimoine immobilier en capital et en revenus réguliers, tout en laissant immédiatement à l’acquéreur la libre disposition du logement.
Contrairement au viager occupé, l’acheteur peut habiter le bien ou le mettre en location dès la signature de l’acte authentique.
Mais comment déterminer le montant de la rente viagère ? Et surtout, combien le vendeur conservera-t-il réellement après fiscalité ?
Prenons un exemple concret pour comprendre les différentes étapes du calcul.
Les 5 critères essentiels pour calculer un viager libre
Le calcul d’une vente en viager libre repose principalement sur cinq critères :
- La valeur vénale du bien immobilier, correspondant à son prix sur le marché.
- Le montant du bouquet, versé comptant le jour de la vente.
- L’âge du crédirentier, c’est-à-dire du vendeur, qui intervient dans le calcul actuariel.
- Le sexe du vendeur, pris en compte dans les tables statistiques de mortalité.
- Le rendement locatif ou taux financier retenu, permettant d'apprécier la rentabilité économique de l'opération pour l'acquéreur.
Ces éléments permettent de construire une proposition financière cohérente, en tenant compte des intérêts respectifs du vendeur et de l’acheteur.
Cas pratique : calcul d’un viager libre à Paris
Prenons l’exemple de Madame X, âgée de 75 ans, propriétaire d’un appartement de 50 m² situé dans le 16e arrondissement de Paris.
Hypothèses de départ
| Critères | Hypothèses |
|---|---|
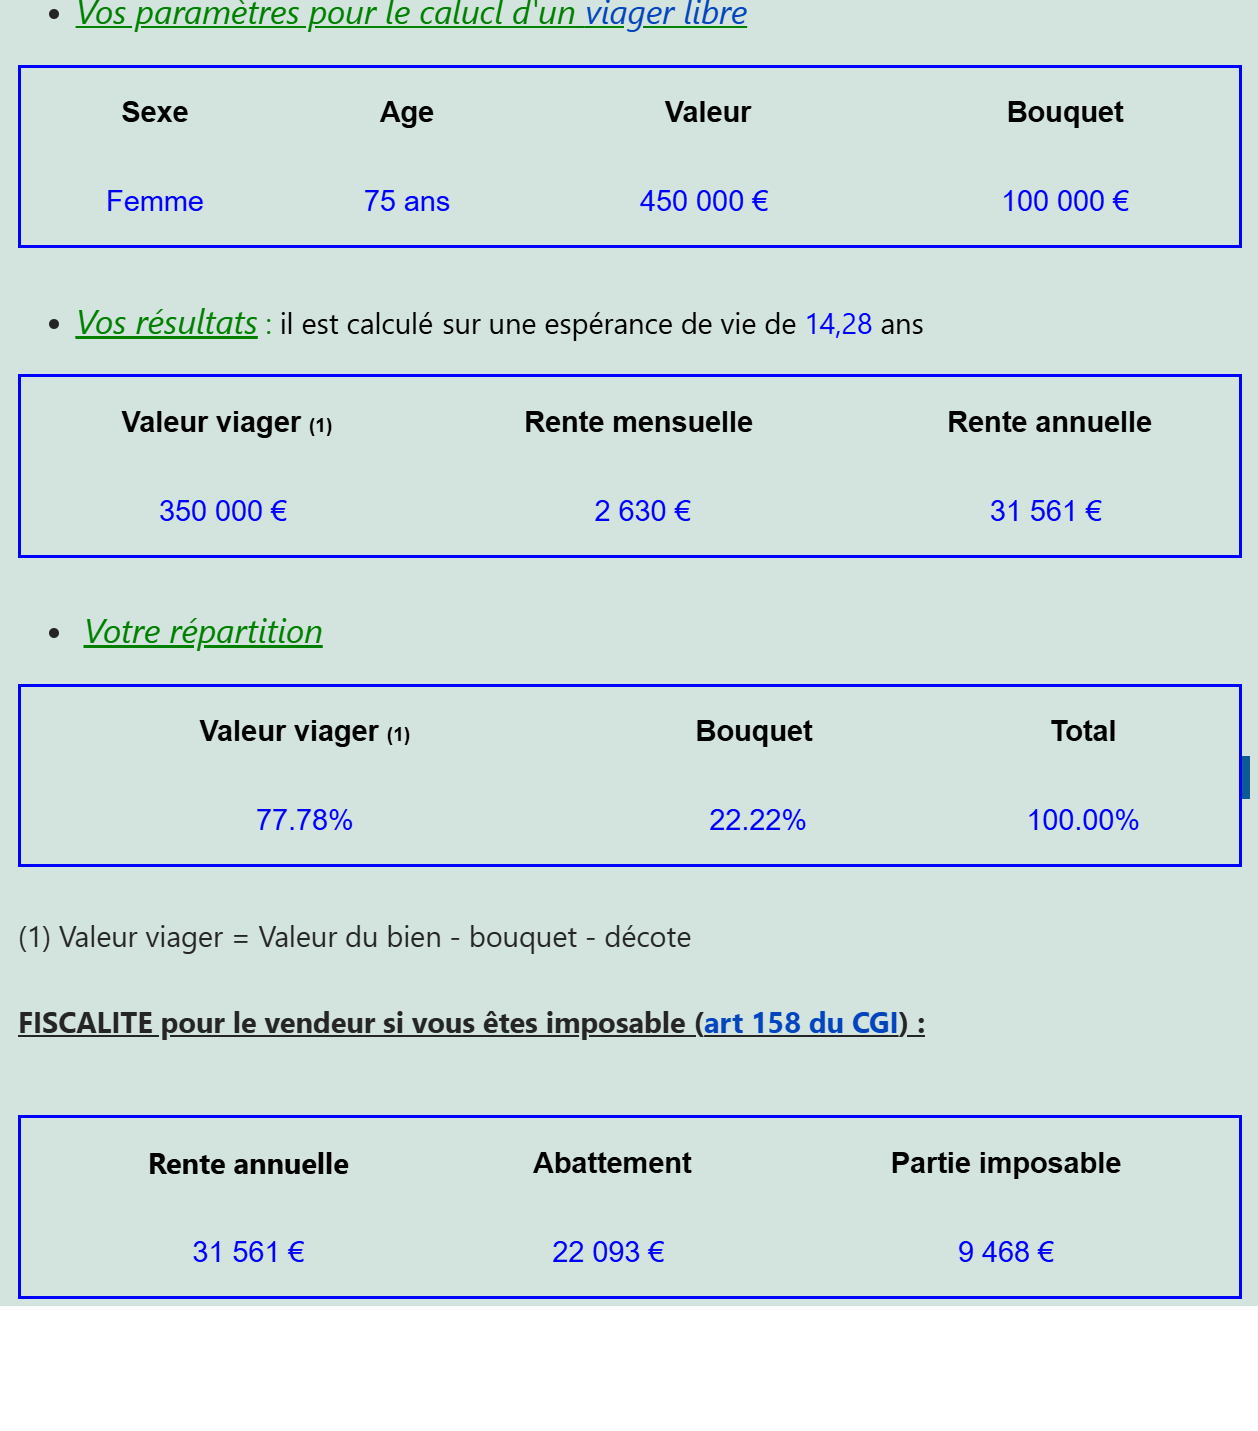
| Valeur du bien immobilier | 450 000 € |
| Bouquet souhaité | 100 000 € |
| Capital converti en rente | 350 000 € |
| Âge de la venderesse | 75 ans |
| Espérance de vie statistique retenue | 14,28 ans |
| Taux financier hypothétique | 3,5 % |
Le taux de 3,5 % est ici une hypothèse pédagogique. Il ne constitue ni un taux légal ni un rendement locatif automatiquement applicable à toutes les ventes en viager.
Étape 1 : déterminer le capital à convertir en rente
La première opération consiste à déduire le bouquet de la valeur du logement.
Capital à convertir en rente = valeur du bien – bouquet
450 000 € – 100 000 € = 350 000 €
Madame X percevra donc 100 000 € comptant et une rente viagère calculée sur un capital de référence de 350 000 €.
Étape 2 : prendre en compte l’espérance de vie
Pour établir une simulation, nous retenons une durée statistique de 14,28 ans pour une femme de 75 ans.
Cette durée constitue une hypothèse de calcul et non une prévision individuelle. Le vendeur peut percevoir sa rente pendant une durée supérieure à cette estimation, ce qui fait précisément partie des caractéristiques du viager.
Étape 3 : calculer la rente viagère brute
Pour illustrer le mécanisme financier, nous utilisons une formule d’annuité constante :
Mensualité = (Capital × taux mensuel) / [1 – (1 + taux mensuel)^–N]
Avec :
- Capital : 350 000 €
- Taux annuel : 3,5 %
- Taux mensuel : 3,5 % / 12
- Nombre d’échéances : 14,28 × 12 = 171,36 mois
(*) La formule : Mensualité = (CAPITAL 350.000 € x TAUX INTERET 3,5% / 12) / (1 – ( 1 + 3,5% TAUX INTERET / 12 ) ^ – NOMBRE ECHEANCES : 14,28 x12 )
Ici ^ signifie “exposant”.
Le résultat indicatif est une rente d’environ :
- Rente mensuelle brute : 2 630 €
- Rente annuelle brute : 31 561 €
Il s’agit d'une simulation financière actuarielle.
Étape 4 : quelle fiscalité pour la rente viagère ?
C’est un avantage fiscal souvent méconnu du viager : la totalité de la rente perçue n’est pas soumise à l’impôt sur le revenu.
Conformément à l’article 158, 6 du Code général des impôts, les rentes viagères constituées à titre onéreux bénéficient d’un abattement fiscal déterminé par l’âge du vendeur au moment du premier versement.
| Âge au premier versement | Fraction imposable | Abattement |
|---|---|---|
| Moins de 50 ans | 70 % | 30 % |
| De 50 à 59 ans inclus | 50 % | 50 % |
| De 60 à 69 ans inclus | 40 % | 60 % |
| 70 ans et plus | 30 % | 70 % |
L’abattement est définitivement fixé en fonction de l’âge au premier versement de la rente.
Application à Madame X, âgée de 75 ans
Madame X bénéficie d’un abattement fiscal de 70 %. Seuls 30 % de sa rente sont retenus pour le calcul de son revenu imposable.
| Calcul de la fiscalité | Montant annuel |
|---|---|
| Rente viagère brute | 31 561 € |
| Abattement fiscal de 70 % | 22 092 € |
| Fraction imposable de 30 % | 9 468 € |
Ainsi, sur les 31 561 € de rente annuelle perçue, seuls 9 468 € sont intégrés à son revenu imposable.
Attention : ces 9 468 € ne représentent pas l’impôt à payer. Ils s’ajoutent aux autres revenus imposables du foyer fiscal et sont soumis au barème progressif de l’impôt sur le revenu, selon sa situation personnelle.
Et les prélèvements sociaux ?
La rente viagère à titre onéreux est également susceptible d’être soumise aux prélèvements sociaux selon les règles applicables.
Pour apprécier le revenu réellement disponible, il convient donc de distinguer :
- La rente brute encaissée.
- La fraction retenue pour l’impôt sur le revenu.
- L’impôt effectivement calculé selon le foyer fiscal.
- Les prélèvements sociaux éventuellement dus.
Le revenu net après fiscalité dépend donc de la situation personnelle du vendeur. Il ne peut pas être déterminé précisément à partir du seul montant de la rente.
Étape 5 : que devient le bouquet sur le plan fiscal ?
Le bouquet de 100 000 € ne constitue pas un revenu imposable au titre de l’impôt sur le revenu.
En revanche, il relève du régime des plus-values immobilières, avec les exonérations éventuellement applicables, notamment lorsque le logement vendu constitue la résidence principale du vendeur.
Il est donc important d’étudier séparément la fiscalité du bouquet et celle de la rente.
Pourquoi faut-il justifier le calcul d’un viager ?
Une vente en viager doit reposer sur un prix réel et sérieux, tenant compte de la valeur du bien, du bouquet, de la rente et des conditions de la transaction.
Une disproportion manifeste ou l’absence d’aléa réel peut notamment alimenter un contentieux sur la validité de la vente.
Le recours à une simulation actuarielle documentée et à un professionnel du viager permet de sécuriser les conditions financières de l’opération.
L’étude de la situation personnelle du vendeur peut également être utile, dans le respect de sa vie privée. Un questionnaire médical n’est pas une formalité systématiquement obligatoire.
Simulez votre viager libre en ligne
Vous souhaitez connaître le montant du bouquet et de la rente correspondant à votre logement ?
Notre simulateur gratuit de viager libre vous permet d'obtenir une estimation personnalisée en fonction des principaux paramètres de votre projet.
Il intègre également la fiscalité de la rente viagère, afin de mieux apprécier le revenu imposable et les conséquences financières de votre vente.
👉 Accéder au simulateur de viager libre
En résumé : les points essentiels
- Le bouquet permet de percevoir immédiatement une partie du prix de vente.
- La rente viagère procure un revenu régulier jusqu’au décès du vendeur.
- L’âge du crédirentier influence le calcul actuariel et la fiscalité.
- À partir de 70 ans, seuls 30 % de la rente sont imposables à l’impôt sur le revenu.
- Le bouquet et la rente obéissent à des règles fiscales différentes.
- Une simulation sérieuse doit intégrer les paramètres financiers, actuariels et fiscaux.
Le viager libre : transformer la pierre en capital et en revenus, sans attendre que les loyers tombent… ni avoir à gérer les locataires !
Références fiscales officielles
- BOFiP – Article 158 du CGI : fiscalité des rentes viagères à titre onéreux
- Service-Public – Déclaration des rentes viagères
- Service-Public – Règles de la vente en viager